Consórcio ou financiamento: qual faz mais sentido para comprar um imóvel?
Compare as duas estratégias, entenda custos, prazos, contemplação, entrada, FGTS e renda comprovável antes de tomar uma decisão.
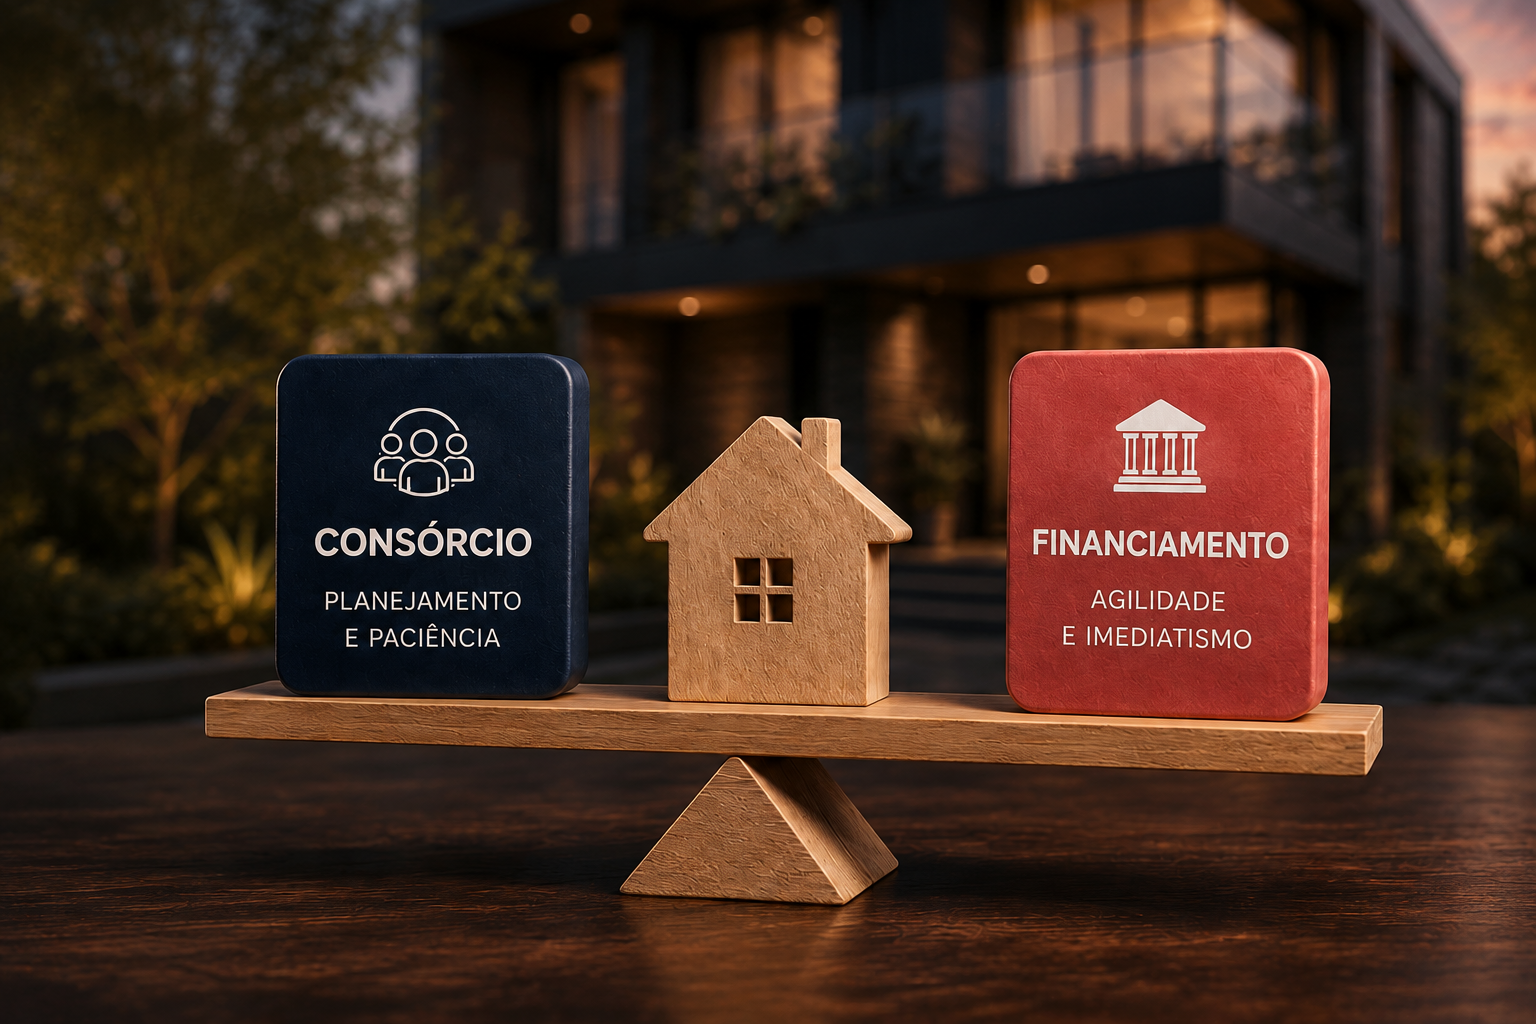
Não existe uma resposta única.
Se você precisa adquirir o imóvel em curto prazo, o financiamento pode oferecer maior previsibilidade após aprovação.
Se existe flexibilidade de tempo e a aquisição pode fazer parte de um plano de médio ou longo prazo, o consórcio pode ser uma alternativa interessante.
A decisão deve considerar prazo, entrada, FGTS, renda comprovável, custo total, liquidez, urgência e objetivo.
Vá direto ao que você procura.
Comprar um imóvel é uma das decisões financeiras mais importantes da vida. E uma pergunta aparece rapidamente: consórcio ou financiamento?
O erro é tentar responder olhando apenas para a parcela mensal.
Duas pessoas podem querer exatamente o mesmo imóvel e ainda assim precisar de estratégias completamente diferentes.
O caminho mais adequado depende do momento financeiro, do prazo disponível, da capacidade de comprovação de renda, dos recursos para entrada e do objetivo daquela compra.
A principal diferença está no tempo.
No financiamento, normalmente existe um imóvel determinado e uma intenção de compra em prazo curto.
Depois da análise e aprovação da operação, o crédito pode participar da aquisição daquele imóvel.
No consórcio, a utilização da carta depende da contemplação conforme as regras do grupo.
Financiamento antecipa a aquisição. O consórcio tende a exigir maior flexibilidade e planejamento em relação ao momento da compra.
Quando o financiamento pode fazer mais sentido?
Imagine uma família que encontrou o imóvel ideal e precisa realizar a mudança nos próximos meses.
Esperar uma contemplação futura pode não ser compatível com esse objetivo.
O financiamento pode ser uma ferramenta adequada justamente porque permite antecipar a aquisição, desde que a operação seja aprovada e as condições sejam compatíveis com a capacidade financeira.
Antes de financiar, analise mais do que a parcela.
Faça uma análise rápida do seu cenário.
Valor do imóvel, entrada, FGTS e renda já ajudam a entender quais caminhos merecem ser analisados.
Quando o consórcio pode fazer sentido?
Agora imagine uma pessoa que já possui moradia e pretende adquirir outro imóvel para investimento, renda, patrimônio ou uma mudança futura.
Ela possui capacidade mensal para estruturar a aquisição e não precisa receber o imóvel imediatamente.
Nesse cenário, o consórcio pode ser analisado como uma ferramenta de aquisição planejada.
“Sem juros” não significa “sem custos”.
O consórcio possui custos e regras contratuais. Compare custo total, prazo, reajustes, condições do grupo e estratégia de contemplação.
Contemplação: entenda antes de contratar.
A utilização da carta depende da contemplação, que pode ocorrer por sorteio ou lance conforme as regras do grupo.
Não existe data certa.
A participação ocorre conforme as regras estabelecidas para o grupo.
Pode fazer parte de uma estratégia.
O valor e os critérios dependem das condições daquele grupo.
Dependendo das regras, também pode existir o lance embutido, em que parte do próprio crédito participa da composição do lance.
“Planejamento trabalha com cenários. Não com promessas de contemplação.”
TALLI EXPLICAEntrada e FGTS podem mudar completamente o cenário.
Imagine um imóvel de R$ 500 mil.
Uma pessoa possui R$ 150 mil disponíveis, saldo de FGTS potencialmente utilizável e renda comprovável compatível com uma operação de crédito.
Outra deseja o mesmo imóvel, mas ainda não possui recursos para entrada e não tem urgência.
O imóvel é igual. A estratégia provavelmente não será.
Valor do imóvel + entrada disponível + FGTS + renda comprovável + compromissos mensais + prazo desejado.
Financiamento × Consórcio
Quando existe necessidade de aquisição em curto prazo.
Quando existe flexibilidade e planejamento.
Como você quer analisar seu cenário?
Escolha entre uma avaliação rápida ou uma análise patrimonial mais detalhada.
Quero uma primeira leitura do meu cenário.
Ideal para quem quer avaliar rapidamente:
- Valor do imóvel
- Entrada disponível
- FGTS
- Renda comprovável
- Prazo desejado
Quero uma avaliação mais aprofundada.
Para mapear:
- Objetivo patrimonial
- Recursos e reservas
- Renda e compromissos
- Imóveis e operações atuais
- Prioridades e estratégia
Faça uma primeira leitura do seu cenário.
Em cerca de 1 minuto, informe os principais dados da sua intenção de compra. Esta é uma análise inicial e não representa aprovação de crédito, promessa de contemplação ou garantia de contratação.
Faça a avaliação patrimonial completa.
Na página de análise completa vamos mapear seu objetivo, patrimônio atual, recursos, renda, compromissos e prioridades.
Antes de decidir, entenda os detalhes.
Não necessariamente. São estruturas diferentes. Compare custos, prazo, reajustes, necessidade de utilização e objetivo.
Não. A contemplação ocorre conforme as regras do grupo por sorteio ou lance.
A possibilidade depende das regras aplicáveis, da situação do trabalhador e da operação.
Não. Participação no grupo e condições para utilização futura do crédito são etapas diferentes.
Não. Ela é apenas uma leitura inicial do cenário. Aprovação e condições dependem das instituições e regras aplicáveis à operação.
Não escolha pela parcela. Escolha pela estratégia.
Você pode começar com uma análise rápida ou avançar para um diagnóstico completo.
Este conteúdo possui caráter educacional e informativo. As análises apresentadas não representam aprovação de crédito, promessa de contemplação, garantia de contratação ou recomendação individual definitiva.